Vous remboursez un prêt auto et un crédit renouvelable, votre compte frôle le découvert en fin de mois, et l’idée s’impose : réunir ces échéances en une seule mensualité, plus légère. Le premier réflexe, c’est souvent de pousser la porte de sa propre agence. Votre conseiller connaît vos comptes, mais son offre n’est qu’une option parmi d’autres.
Les grands réseaux bancaires ne répondent pas tous de la même façon. Certains intègrent les prêts immobiliers à l’opération quand d’autres s’en tiennent à la consommation, et l’accès est parfois réservé aux clients.
Une mensualité allégée se paie souvent par une durée plus longue, donc par davantage d’intérêts. Le coût global se juge sur le TAEG et le montant total dû, bien plus que sur la baisse affichée de l’échéance. Si votre banque historique refuse ou propose peu, un courtier ouvre une autre voie.
En bref : notre classement
- BoursedesCrédits : courtier qui sélectionne, parmi plus de 100 partenaires, les banques adaptées au profil, crédits immobiliers et consommation inclus.
- LCL : banque généraliste sans offre de regroupement mise en avant en ligne, à interroger directement en agence.
- BNP Paribas : regroupement de crédits à la consommation de 3 000 à 75 000 €, ouvert aux clients d’autres banques.
- Banque Populaire : regroupement des crédits conso et autres dettes sur 120 mois maximum, réservé aux clients du réseau.
- Crédit Agricole : Prêt Regroupé incluant l’immobilier, avec modulation gratuite des mensualités, réservé aux clients d’une Caisse régionale.
- Caisse d’Épargne : regroupement de 1 000 à 75 000 €, ouvert à tous, avec mensualité adaptable et report possible.
| Acteur | Rachat de crédit proposé en direct ou via une filiale | Crédits rachetables (conso, immo, dettes) | Réservé aux clients de la banque ou ouvert à tous | Trésorerie supplémentaire possible | Démarches (agence ou en ligne) |
|---|---|---|---|---|---|
| BoursedesCrédits | Courtier, plus de 100 banques partenaires | Conso, immo, découvert, dettes fiscales | Ouvert à tous, propriétaires et locataires | Oui, pour financer un projet | En ligne |
| LCL | Pas d’offre mise en avant en ligne | Non communiqué en ligne | Non communiqué en ligne | Non communiqué en ligne | Conseiller en agence |
| BNP Paribas | En direct | Prêts perso, renouvelables, découverts | Ouvert à tous | Oui, selon capacité de remboursement | En ligne et conseiller spécialisé |
| Banque Populaire | En direct et via BPCE Financement | Conso et autres dettes, hors immo | Réservé aux clients | n.c. | Agence ou téléphone sur rendez-vous |
| Crédit Agricole | En direct (caisses régionales) | Conso, immo, découvert, dettes | Réservé aux clients d’une Caisse régionale | Oui, selon capacité d’emprunt | Agence ou à distance (téléphone, mail) |
| Caisse d’Épargne | En direct | Prêts perso ou affectés, renouvelables | Ouvert à tous | Oui, projet complémentaire | Agence ou téléphone |
BoursedesCrédits
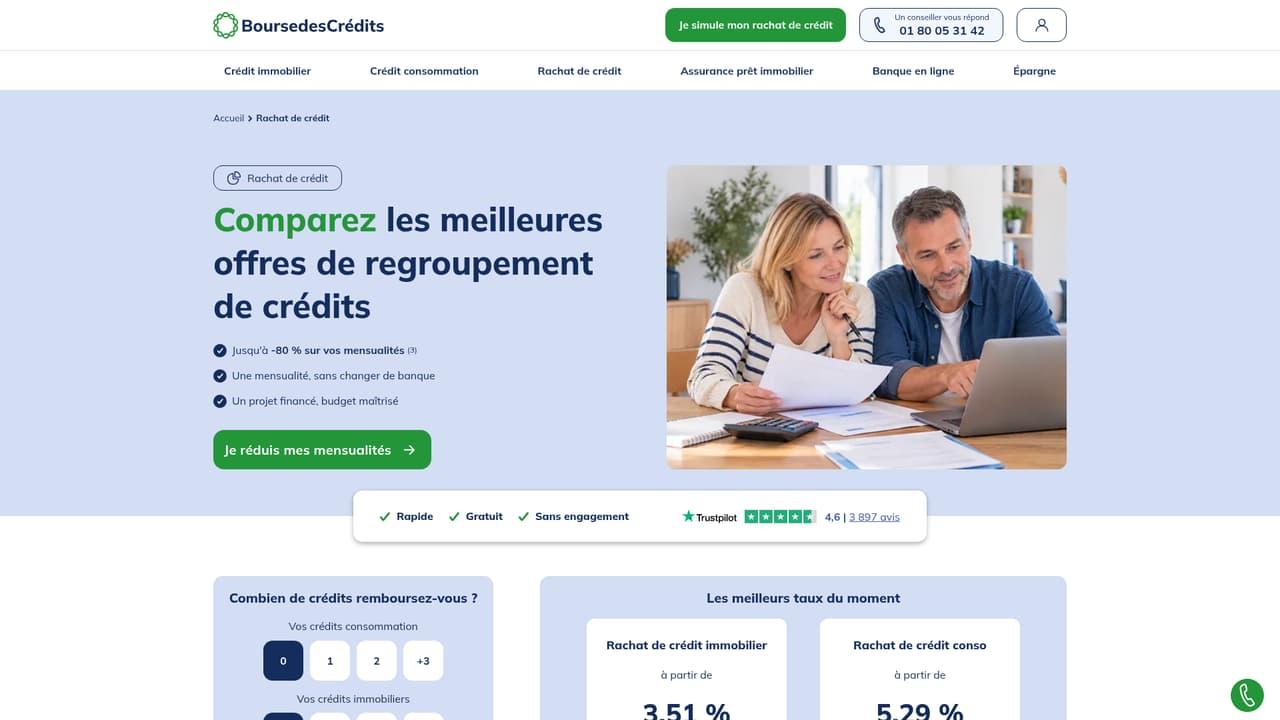
Pour un rachat de crédit, banque et courtier ne jouent pas le même rôle. BoursedesCrédits ne prête pas lui-même : il travaille avec plus de 100 partenaires, dont Crédit Agricole, BNP Paribas, Caisse d’Épargne et Banque Populaire. BoursedesCrédits sélectionne parmi ses partenaires les établissements adaptés au profil et au projet de l’emprunteur, ce qui sert surtout quand votre établissement refuse ou propose peu.
Le regroupement accepte les crédits à la consommation, renouvelables compris, et un ou plusieurs prêts immobiliers, avec le découvert et les dettes fiscales dans le même contrat. Vous pouvez y ajouter de la trésorerie pour des travaux ou un changement de véhicule.
Les taux affichés démarrent à 3,51 % en immobilier et à 5,29 % en consommation.
L’offre s’adresse aux locataires comme aux propriétaires, indépendants, chefs d’entreprise et professions libérales compris. Tout se déroule en ligne, de la simulation au suivi du dossier, avec un accompagnement à distance.
Les emprunteurs lui attribuent une note de 4,6/5 sur Trustpilot, pour 3 897 avis.
Quand on mêle crédits immobiliers et conso, ou que sa banque a refusé le dossier, BoursedesCrédits offre une voie directe pour solliciter plusieurs établissements à la fois.
LCL
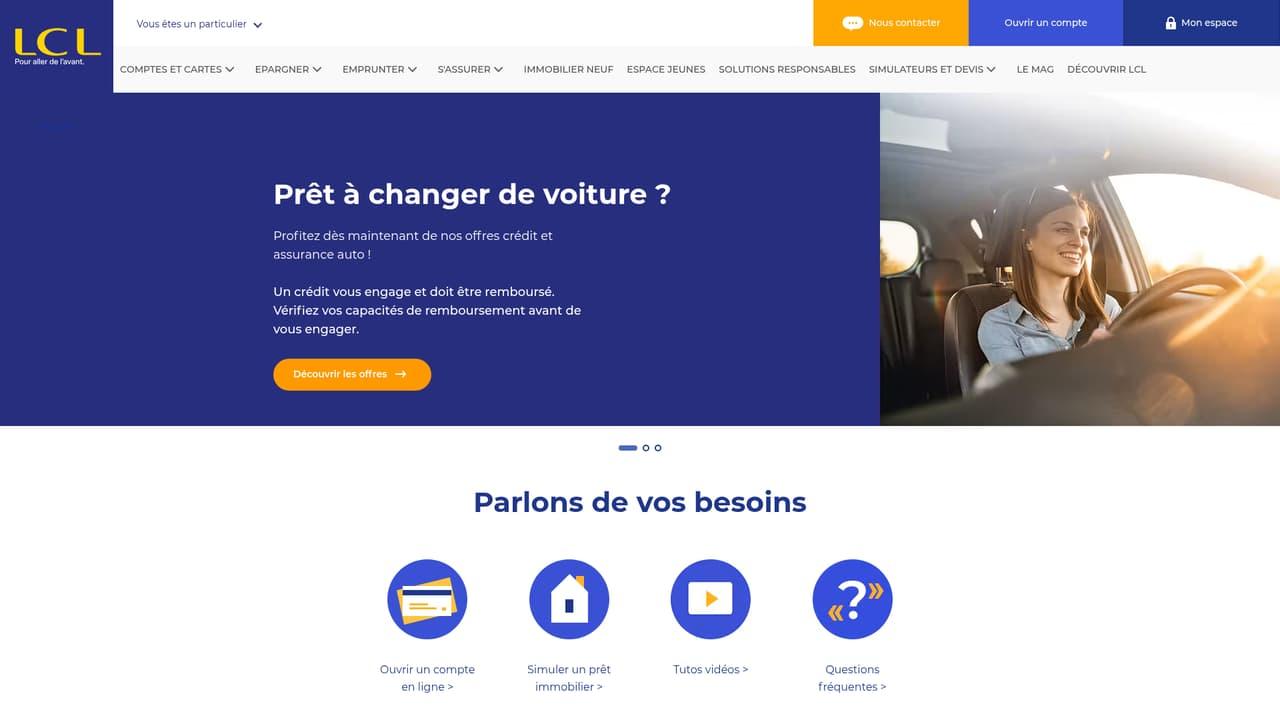
LCL ne met pas en avant d’offre de regroupement de crédits sur son site. Ses deux financements visibles sont un crédit consommation et un prêt immobilier, chacun doté d’un simulateur accessible sans démarche préalable. Pour un rachat, il faut donc interroger directement un conseiller, qui vous dira si la banque peut étudier votre dossier.
C’est une banque généraliste, avec une offre L by LCL entièrement digitale. L’appli LCL Mes Comptes vous aide à suivre vos comptes et vos échéances au quotidien.
Pour un client LCL habitué au digital, le premier réflexe reste de poser la question à son conseiller, simulateurs en main.
BNP Paribas
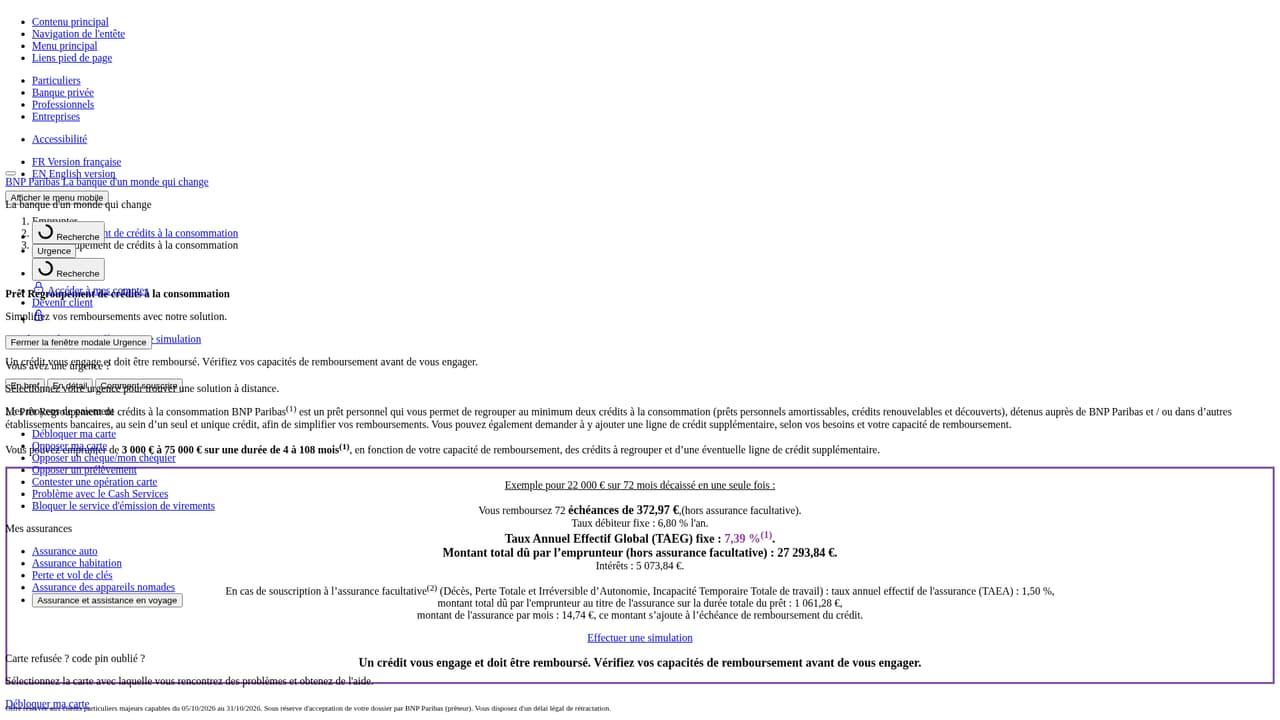
BNP Paribas regroupe en direct vos crédits à la consommation, logés chez elle comme dans d’autres établissements. Il faut au moins deux crédits à réunir, du prêt personnel au crédit renouvelable, découverts compris.
Le montant va de 3 000 à 75 000 € sur 4 à 108 mois, à taux fixe. L’exemple publié affiche un taux débiteur de 6,80 % pour un TAEG de 7,39 %.
Vous pouvez y ajouter une somme supplémentaire (trésorerie) si votre capacité de remboursement le permet, et rembourser par anticipation sans indemnités. La demande part d’un formulaire en ligne, puis un conseiller spécialisé prend le relais.
BNP Paribas a surtout du sens pour un emprunteur qui cumule plusieurs crédits conso chez différents prêteurs et veut garder la liberté de rembourser plus tôt.
Banque Populaire
Banque Populaire regroupe vos crédits en direct et via BPCE Financement, filiale du groupe BPCE, mais l’offre reste réservée à ses clients particuliers. Tous les prêts à la consommation peuvent entrer dans l’opération, de même que d’autres dettes. Les projets immobiliers restent en dehors.
La durée s’étend jusqu’à 120 mois, soit dix ans. De quoi abaisser nettement votre mensualité, au prix d’un coût total plus élevé.
Les démarches passent par l’agence ou par téléphone sur rendez-vous, avec un interlocuteur dédié pour le montage de l’opération.
Banque Populaire s’adresse d’abord à un client du réseau qui veut réunir plusieurs prêts à la consommation avec un conseiller attitré.
Crédit Agricole
Le Crédit Agricole réunit, via ses caisses régionales, crédits à la consommation, crédits immobiliers, découvert et autres dettes dans un Prêt Regroupé. Vous devez être majeur et détenir un compte dans une Caisse régionale. Un financement complémentaire peut s’ajouter pour un nouveau projet, selon votre capacité d’emprunt.
Son point fort tient à la souplesse du remboursement. Vous modulez gratuitement vos mensualités à la hausse ou à la baisse, et vous pouvez suspendre une échéance une fois par an dès la 13e mensualité.
La première échéance tombe au choix à 30, 60 ou 90 jours, et le taux reste fixe sur toute la durée. Le conseiller gère les démarches auprès des autres organismes, remboursés sous 15 jours après acceptation.
C’est une option logique pour un client de caisse régionale qui veut intégrer son prêt immobilier et garder une marge de manœuvre sur ses mensualités.
Caisse d’Épargne
La Caisse d’Épargne ouvre en direct son prêt personnel de regroupement aux clients du réseau comme à ceux d’autres établissements. Il réunit prêts personnels ou affectés et crédits renouvelables, pour un montant compris entre 1 000 et 75 000 €. Vous pouvez y adjoindre le financement d’un projet selon vos capacités de remboursement.
Son principal atout est la mensualité adaptable : vous la faites varier dans les deux sens, voire vous marquez une pause. Le report des premières mensualités, jusqu’à deux mois, vous laisse le temps de solder les anciens crédits.
Le conseiller prend en charge les formalités administratives auprès des autres organismes, en agence ou par téléphone à l’horaire de votre choix. Le taux reste fixe, et vous remboursez par anticipation, en tout ou en partie, quand vous le souhaitez.
La Caisse d’Épargne convient à un emprunteur, client ou non, qui veut regrouper ses crédits à la consommation en gardant de la souplesse sur les échéances.
FAQ
Quel taux d’endettement les banques acceptent-elles ?
Les banques retiennent en général un plafond de 35 % d’endettement, assurance comprise, une fois le regroupement effectué. Le calcul rapporte l’ensemble de vos charges de crédit à vos revenus nets.
Un regroupement qui ramène votre taux sous ce seuil rend l’accord du dossier plus probable. Ajouter de la trésorerie le fait remonter, ce qui peut limiter le montant obtenu.
Faut-il être client de la banque pour faire racheter ses crédits ?
Ça dépend de l’établissement. Certaines banques réservent leur offre à leurs propres clients, d’autres acceptent des crédits souscrits ailleurs.
Si votre banque refuse, vous pouvez solliciter un autre réseau ou passer par un courtier qui transmet le dossier à plusieurs prêteurs. Un refus dans une banque ne préjuge pas de la réponse des autres.
Combien coûte un rachat de crédit ?
Le coût se lit dans le TAEG affiché, qui intègre intérêts et frais annexes. Allonger la durée baisse la mensualité mais gonfle le coût total du crédit.
Comparez toujours le montant total dû avec la somme de vos crédits actuels. Des indemnités de remboursement anticipé sur les anciens prêts peuvent aussi s’ajouter à la facture.
Quels délais de réflexion s’appliquent ?
Pour un regroupement à dominante consommation, vous disposez d’un délai de rétractation de 14 jours après la signature. Si la part immobilière dépasse 60 % du total, l’opération relève du régime du crédit immobilier.
Ce régime impose un délai de réflexion de 10 jours après réception de l’offre, avant toute acceptation. Prévoyez ce calendrier si vos anciens prêts doivent être soldés rapidement.
Comment choisir entre sa banque et un courtier ?
Interroger sa propre banque reste simple quand elle accepte tous vos crédits à un taux correct. Un courtier devient utile si vous mêlez immobilier et consommation, ou si votre profil sort des critères habituels.
Dans les deux cas, demandez une offre écrite détaillée. Comparez la mensualité et le coût total sur une même durée.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.